


2026-11-11
美國期中選舉變天,台灣不動產市場該看什麼?
文/中泰不動產智庫
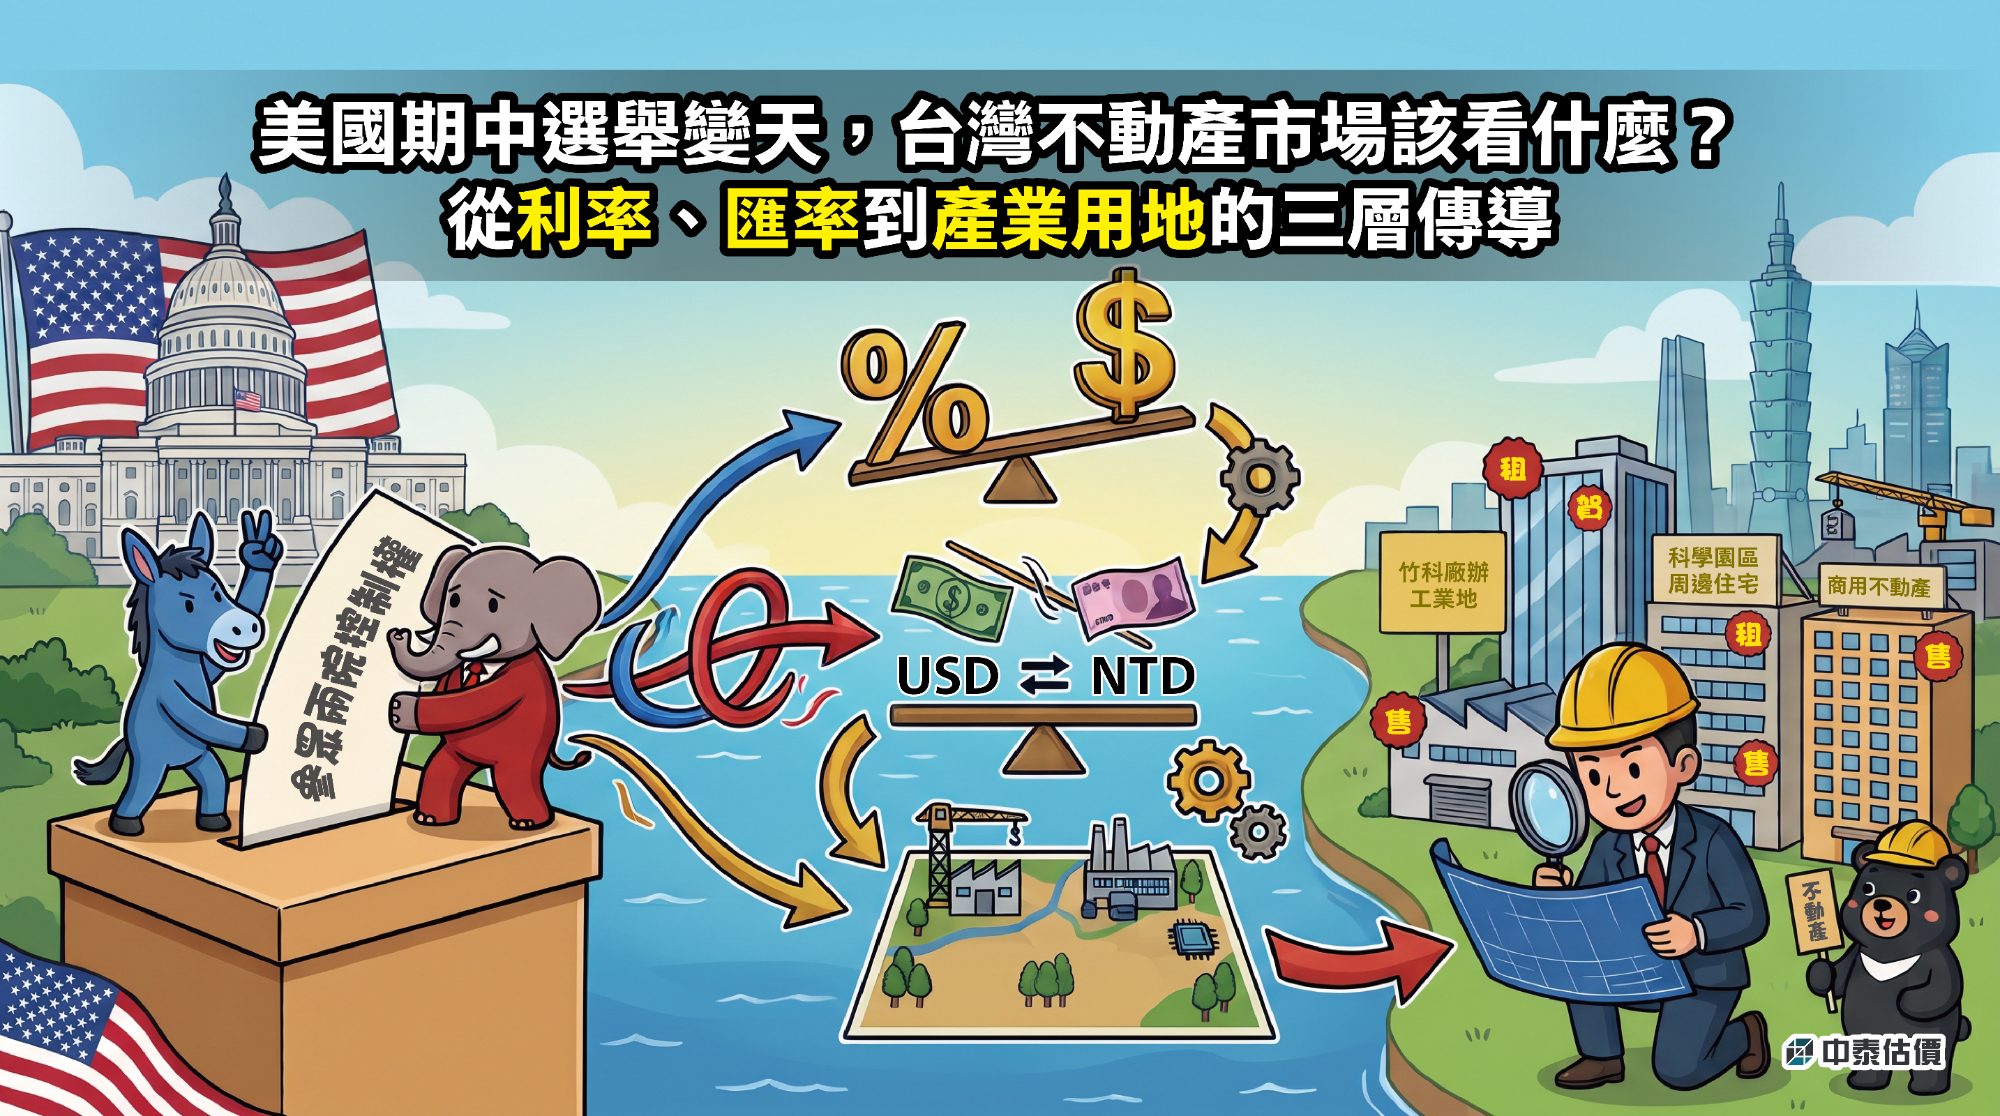
11月3日美國期中選舉結果揭曉,民主黨一舉奪下參眾兩院控制權,宣告川普政府第二任期後半段正式進入「府會分治」的局面。這場大選雖然不會直接影響個別房屋的成交價,卻牽動台灣房市走向的三大總經關鍵因素:利率、匯率,以及過去兩年支撐景氣的AI資本支出。
市場首週反應由情緒主導:台股自10月6日創下49,822點的收盤新高後,至11月6日跌至39,702點,跌幅達20.31%,11月6日盤中更一度重挫3,737點,創史上最大盤中跌點;外資於11月4日單日賣超1,498.99億元,為史上第5大賣超紀錄;新台幣匯率則在11月5日盤中觸及32.985元,係2025年4月以來新低。對於此現象,顯示市場普遍預期民主黨國會未來對AI資料中心的審查將趨嚴,台灣作為AI供應鏈核心承受的潛在風險最高,相較於金融市場,不動產市場的反應雖較慢,但走勢仍受總體經濟的影響。
結論:政治事件不直接動房價,傳導靠三條線
經判斷本次選舉對台灣住宅市場較無直接影響,間接影響可分為以下3個不同的面向檢視:
傳導線 | 選後變化 | 對不動產市場的方向 | 最快反應的標的 |
|---|---|---|---|
利率 | 台幣貶值推升輸入性通膨,央行升息條件增加 | 偏空(資金成本、資本化率上修) | 收益型商用不動產、高槓桿自住買方 |
資金與匯率 | 外資匯出、台幣走弱、股市財富效果轉負 | 短空長多(高總價買氣降溫,海外資金回流成本下降) | 豪宅、高總價預售、資產配置型買方 |
產業 | AI資料中心審查趨嚴,美國設廠承諾不變 | 分化(本土擴產需求對上美國投資排擠) | 竹科走廊廠辦、工業地、科學園區周邊住宅 |
事實上,市場最擔心的兩件事並不會因為選舉而改變:首先,即使民主黨控制國會,也無法任意撤銷現行關稅協定,由於總統握有否決權,國會不易跨越在參眾兩院都取得三分之二多數決的推翻門檻。再來,台美在1月15日簽署的貿易協議,包含15%互惠關稅不疊加、232條款半導體最惠國待遇,以及企業赴美投資至少2,500億美元,屬於行政部門之間的安排,不受國會改選影響。真正受選舉影響的是,國會未來透過聽證、調查與撥款審查等方式施壓的頻率可能增加,這將大幅拉長跨國投資決策的時間。
總體而言,本次選舉並未改變房價的走向,而是延後市場對於「資金成本下降」的預期。
利率線:真正要盯的是12月的兩場會議
美國選前已處於升息循環:聯準會9月在新主席華許主持下,升息1碼至3.75%-4.00%;路透社10月訪查100位經濟學家皆一致預測12月將再度升息;高盛也將年底美國10年期公債殖利率的預測上修至4.75%。
台灣央行在9月17日則決議利率「連十凍」,維持2%的重貼現率。然而,隨著美國選後台幣貶值抬高輸入性通膨,以及美台利差擴大加劇資金外流,國泰世華首席經濟學家林啟超指出,第四季已具備升息條件;富邦金控首席經濟學家羅瑋也預期12月至明年初的利率政策可能有所調整;央行總裁楊金龍曾表示,利率走勢取決於國內通膨、主要經濟體緊縮進度及國內金融情勢,目前這三項指標皆朝升息方向發展。
升息對購屋者的影響能從數據看出來,根據永慶房屋統計,第七波信用管制後,首購房貸利率已由2.06%升至2.60%,第二戶則由2.18%升至2.90%,以貸款1,000萬元、30年期本息平均攤還計算,利率若自2.60%再升半碼,月付金額將從40,034元增至40,692元,每月多付658元;若升一碼則增至41,356元,每月負擔增加1,322元。雖然金額看似不大,但對貸款成數與寬限期已受限制的首購族而言,無疑是在「利率只會降」的預期之上增添不確定性。
商用不動產將面臨更大的衝擊,收益法中的資本化率與折現率通常以無風險利率為基準,若美債殖利率站上4.75%且台灣央行跟進升息,法人買方的要求收益率就得上調;在租金不變的情況下,資本化率每上升0.25個百分點,資產價格就會隨之下降,這將成為選後最先該重新檢視的指標。
簡言之,相較於選舉結果,12月美國聯準會與台灣央行理監事會的利率決策,才是決定明年上半年不動產資金成本的關鍵。
資金與匯率線:台幣貶值是雙面刃
外資撤出與新台幣走弱對不動產的影響分為兩階段,短期內股市回檔將使豪宅市場「財富效果轉負」,永慶房屋統計2026年上半年台北市億元以上豪宅成交220件,年增37.5%,占整體住宅交易比重升至5.6%,為連續三年上升;中信房屋第二季調查顯示17.5%的受訪者有意將股市獲利轉入房市;但隨台股自高點回落逾20%,先前高度依賴股市獲利支撐的豪宅買氣,預期年底前將明顯降溫。此外,從歷史經驗來看,市場也面臨修正壓力,回顧美國共和黨執政時期的三次期中選舉後,美股到年底前平均表現多為下跌;2018年在聯準會升息與中美貿易戰雙重打擊下,標普500指數當年選後至年底跌幅達9.02%。
中期趨勢則不同,當新台幣匯率逼近33元大關時,對於持有美元資產的台商與海外華人來說,台灣不動產換算成美元變得相對便宜。另外台灣企業今年對外投資大幅成長,多數廠商並未急著將美元收入結售為新台幣。根據央行統計,今年前9個月出口商未立即結售的外匯收入累計已超過4,000億美元,年增率近4成。這筆巨額資金未來若回流台灣,最有可能投入台北市核心區域的資產。
此外,台美協議中企業承諾赴美直接投資至少2,500億美元,這筆資金逐年流出將對新台幣形成結構性貶值的壓力,並排擠國內工業用地的投資需求。若美國民主黨國會加強監督投資進度,將可能加速資金外流。
整體而言,匯率貶值將對房市帶來「短空長多」的影響,但長期增值利益預期僅有精華區資產受惠。
產業線:AI資本支出審查,衝擊落在竹科走廊的廠辦與工業地
這是本次選舉造成台股重挫的主因,資料中心在美國已成為地方政治的焦點議題,11月3日全美10個州表決41項地方資料中心提案,內容涵蓋提高開發門檻甚至全面禁建;德州新任州長主張在建立完善的社區保護規範前應暫停核准新案;路透社與益普索民調顯示近7成民主黨支持者贊成限建;隨著民主黨控制國會,即便相關限制法案未能通過,聽證會與調查程序也足以迫使科技巨頭放慢資本支出。
台灣供應鏈高度集中AI產業是一大隱憂,從半導體、伺服器到零組件,整體產能與訂單與美國資料中心的擴建進度密切相關。楊金龍總裁形容今年台灣經濟呈現「外熱內溫」的格局,全年成長率雖超過12%,但主要由AI產業的熱潮帶動。過去兩年從桃園、新竹到竹南的工業地產買氣皆由這條供應鏈強勁的擴廠需求所支撐,根據信義全球資產統計,2026年上半年上市櫃法人工業不動產交易金額已達1,392億元,僅半年即超越2025年全年總額,創下歷史新高,且其中有超過8成的交易集中在可立即投入生產的既有廠房。
本土工業不動產需求可能因此面臨緊縮,美國資料中心訂單受資本支出審查趨嚴的影響而放緩,將率先衝擊台灣工業土地與廠辦的買氣。此外配合台美協議赴美設廠的計畫,並不會因為美國國會改選而消失,由於享有232關稅豁免與投資進度連動的優惠,在建廠期間可獲得計畫產能2.5倍的零關稅配額的誘因下,廠商傾向將資本支出自台灣移往美國。
然而部分市場觀點認為,國會改組不至於終結AI投資熱潮,分裂國會反而能減少政策反覆,且台韓晶片廠地位難以取代,雖然需求仍然存在,但資產估價必須重新審視「租金成長率」,過去兩年廠辦租金假設已包含AI擴建預期,選後應下修市場預期並重新調整目前評估的假設條件。
總體來說,AI產業變動的衝擊不在住宅,而在廠辦與工業土地的租金成長預期,其影響將由竹科走廊擴及周邊住宅的預售市場去化。
住宅市場:量縮價盤的基調不變,但軟著陸的保護墊變薄
選前住宅市場適逢轉折點,央行於9月17日將自然人第2戶貸款成數上限從6成放寬至7成,並取消購地貸款動工切結要求,銀行整體不動產貸款集中度也自2024年6月底的37.61%,降至今年7月底的34.44%;永慶房屋預估第四季市場將呈現「量微增、價趨平」;住商不動產則觀察到9月下半月看屋量回升約2成;代表房市在歷經兩年管制後,出現「軟著陸成功」的跡象。
選舉結果將動搖經濟軟著陸的成果,原先軟著陸仰賴利率不升、股市財富效果維持以及央行逐步鬆綁三項條件,但目前開始出現變數,楊金龍總裁曾於9月明示,若通膨預期心理升溫,不排除加碼緊縮,面對近期新台幣貶值與輸入性通膨的壓力下,央行12月理監事會議選擇繼續鬆綁房市的機率已明顯下降。
市場供給壓力與選舉無關但呈現上升趨勢,永慶房屋估計2026至2028年將有32至36萬戶新屋完工,加上建商現有的8至10萬戶待售餘屋,整體供給量龐大,但今年買賣移轉棟數預估僅25.6至26.7萬棟。當大量的交屋潮碰上資金成本上升與股市回檔,預售屋轉售及建商讓利的賣壓,預計將集中在明年上半年釋放,其中供給量較大的桃園、台中以南地區以及科學園區周邊,面臨的調整壓力最為明顯。政大永慶房價指數也反映區域分化的走勢:2024年第3季至2025年第4季雙北地區下跌4.8%至5.4%、桃竹地區下跌6.2%至6.8%、台中以南地區下跌8.2%至8.9%,2026年第1季與第3季各地區房價季增幅雖已收斂至正負1.1%以內,但這種區域分化的修正格局,在選舉結束後將會更加顯著。
台灣近期將於11月28日迎來九合一地方選舉,選前各地方政府房地稅收與容積政策通常維持不變,選後須視新任首長對囤房稅2.0執行、社會住宅及都更容積獎勵的具體態度,由於美國與台灣兩場選舉僅相隔三週,市場在年底前預期將持續處於觀望態度。
整體來說,住宅市場「量縮價盤」的走勢不變,但第四季市場回溫的時程將會延後,且區域分化的現象將進一步擴大。
估價實務的三個提醒
本次選舉估價師在價格評估上將檢視並調整以下參數及假設條件:
1. 資本化率與折現率:決定收益不動產資本化率與折現率時,無風險利率基準應考量「12月升息半碼」可能帶來的影響。
2. 廠辦與工業地租金成長率:針對廠辦與工業地的租金成長預估,由於資本支出放緩的可能性增加,應適度下修「預期AI擴建」的樂觀假設。
3. 匯率變動:分析新台幣貶值對總體經濟的衝擊,並進一步評估其對不動產市場的實質影響。
面對市場的不確定性,估價師應詳細分析這些因素對於不動產市場帶來的正面及負面影響,才能將其如實反映於價格評估的過程。
後續觀察指標與結語
接下來三個月,應重點追蹤以下五個指標:
指標 | 時點 | 對不動產市場的訊號 |
|---|---|---|
新台幣對美元是否守住33元 | 隨時 | 失守則輸入性通膨與升息壓力同步上升 |
台灣11月CPI是否超過2% | 12月上旬 | 超過則央行12月升息機率大增 |
聯準會12月會議 | 12月中 | 升息1碼已被市場預期,重點是點陣圖對2027年的指引 |
台灣央行第四季理監事會 | 12月中下旬 | 利率與信用管制是否同時轉向 |
美國科技巨頭2027年資本支出指引 | 2027年1至2月財報 | 決定竹科走廊廠辦租金假設該用哪個情境 |
民主黨贏得參眾兩院,對台灣不動產市場是利空還是利多?事實上選舉並未改變住宅市場的供給與需求,但影響資金成本下降的預期,對需要貸款的自住客而言,意味著需要多等待大約半年的時間;但對持有美元的長期資金來說,卻是近一年半以來,首次可以運用較低成本進場的機會。在同一個市場中,不同的角色會得出相反的結論,這也正是市場不確定時期,專業估價師的價值所在。
【中泰不動產估價師聯合事務所】
由台北市不動產估價師公會理事長鐘少佑帶領,主要服務:
▪ 都市更新與危老重建估價(權利變換前後價值評估、前期可行性評估、合建分配)
▪ 上市櫃公司財務報導估價(IFRS 公允價值、取得或處分資產價值證明、使用權資產評估)
▪ 容積代金與容積移轉估價
▪ 交易買賣與市場租金評估(土地、廠辦、商辦之合理價格與租金)
▪ 法院訴訟與公產估價(裁判鑑定、分割找補、國有財產讓售與標租底價)
想進一步了解嗎?由本所估價師直接為您說明,歡迎來電或線上留言。
☏ 02-2567-0111 | LINE@ ID:@zonetai


